RoyalSea Italia / Sicurezza / Tasse sulle vincite
RoyalSea e tasse sulle vincite in Italia: cosa indica il 730/2026
 Available in US
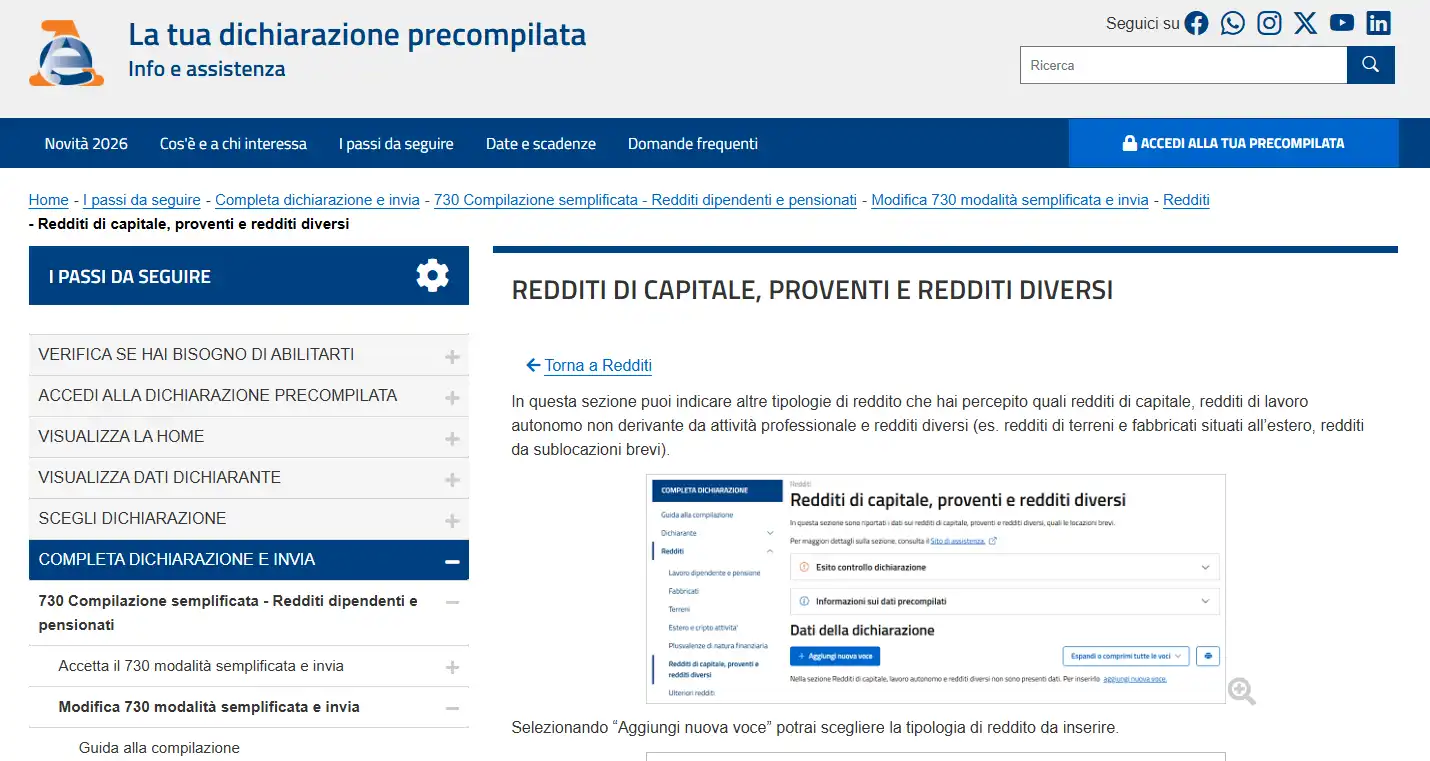
Le istruzioni correnti del 730/2026 dell’Agenzia delle Entrate includono, tra i “redditi diversi” sui quali non è stata applicata alcuna ritenuta, il codice 9 e indicano come esempio le vincite conseguite all’estero per effetto della partecipazione a giochi online. È il punto fiscale descritto che questa pagina può riportare. Non significa però che ogni accredito, saldo o prelievo RoyalSea abbia automaticamente lo stesso trattamento, né consente di assegnare una percentuale d’imposta universale senza analizzare il caso concreto.
Per RoyalSea la distinzione è particolarmente importante perché la verifica regolatoria separata non attribuisce al brand una concessione ADM. Questo elemento aiuta a capire perché una fonte fiscale primaria meriti attenzione, ma non trasforma da solo una vincita specifica in un debito fiscale di importo determinato. La domanda corretta è quindi più circoscritta: quale esempio offre oggi il 730/2026 e quali informazioni servono per verificare la propria posizione con le istruzioni fiscali dell’anno corretto o un professionista?
Indice dei contenuti
- Codice 9 e vincite online conseguite all’estero
- Cosa non si può concludere dal codice 9
- Perché lo status ADM di RoyalSea va tenuto separato dalla regola fiscale
- Quali dati conviene conservare per un parere fiscale
- Esempio pratico: distinguere accredito e vincita
- Il riferimento 730/2026 e gli anni successivi
- Riferimenti fiscali e regolatori
Codice 9 e vincite online conseguite all’estero
Le istruzioni 730/2026 dell’Agenzia delle Entrate includono, tra i redditi diversi senza ritenuta, l’esempio delle vincite conseguite all’estero partecipando a giochi online. Il riferimento compare nella voce del codice 9.
La formulazione riguarda una fattispecie specifica: vincite, gioco online all’estero e assenza di ritenuta. Non descrive depositi, trasferimenti o qualsiasi movimento di un conto di gioco e non stabilisce una percentuale d’imposta universale per RoyalSea.
Cosa non si può concludere dal codice 9
Un codice di compilazione non sostituisce la qualificazione fiscale del caso reale. Non conosce la residenza fiscale del lettore, l’anno in cui il denaro è stato percepito, il soggetto che ha corrisposto la vincita, l’eventuale applicazione di ritenute, la documentazione disponibile o altri elementi che possono essere rilevanti. Per questo la pagina non calcola un’imposta e non propone una percentuale standard.
- Non afferma che tutte le vincite RoyalSea siano esenti.
- Non afferma che tutte le vincite RoyalSea siano soggette alla stessa aliquota.
- Non equipara automaticamente ogni prelievo dal conto di gioco a una vincita fiscalmente imponibile.
- Non deduce l’obbligo individuale soltanto dall’assenza di una concessione ADM presente.
- Non determina quale modello dichiarativo sia corretto per una persona senza conoscere la sua situazione.
Questi limiti sono più importanti di una risposta troppo rapida. Sul tema circolano formule semplificate come “casinò estero uguale tasse” oppure “vincite sempre tax free”. Nessuna delle due formule rispetta il perimetro della istruzione fiscale. Il punto decisivo è capire se i fatti personali rientrano davvero nella fattispecie descritta dalle istruzioni dell’anno corretto.
Il codice 9 non permette di dire che tutte le vincite RoyalSea siano tassate allo stesso modo e non permette nemmeno di affermare che siano sempre esenti. Non stabilisce una percentuale universale e non sostituisce l’analisi della residenza fiscale, dell’anno d’imposta e delle circostanze del singolo contribuente.
La voce riguarda inoltre vincite conseguite all’estero senza ritenuta. Un deposito, un rimborso o un trasferimento di fondi non diventa automaticamente una vincita solo perché passa attraverso un conto di gioco.
La presenza di EUR sul conto semplifica la lettura degli importi, ma non modifica da sola la natura fiscale della somma.
Perché lo status ADM di RoyalSea va tenuto separato dalla regola fiscale
In Italia il quadro dei giochi pubblici a distanza è organizzato attraverso un rapporto concessorio. Il D.Lgs. 25 marzo 2024, n. 41 costituisce il quadro regolatorio di fonte primaria per i giochi pubblici ammessi in Italia e dedica una parte specifica al rapporto concessorio per il gioco a distanza. Nell’elenco ADM dei concessionari autorizzati al gioco a distanza non è stata presente una concessione per RoyalSea o Firo Lod N.V.
Questo dato è trattato in dettaglio nella pagina su licenza e status ADM. Qui serve soltanto a evitare un errore di ragionamento: status regolatorio e trattamento fiscale non sono la stessa variabile. L’assenza di una concessione ADM presente non produce da sola una percentuale d’imposta, non stabilisce l’importo da dichiarare e non consente di sapere se una determinata operazione del lettore rientri nel codice 9. Per arrivare a una conclusione personale servono i fatti fiscali del caso e la normativa applicabile.
La separazione funziona anche al contrario. Il fatto che le istruzioni fiscali contengano un esempio riferito a vincite estere non attribuisce o nega una licenza a un operatore. Per la licenza si guarda al registro e alla normativa di settore; per la dichiarazione si guardano Agenzia delle Entrate, TUIR e istruzioni fiscali correnti. Tenere distinti i due percorsi riduce il rischio di trasformare una frase corretta in una conclusione sbagliata.
Il regime concessorio ADM spiega il contesto italiano del gioco a distanza, ma lo status del casinò e la dichiarazione fiscale restano due questioni differenti. L’assenza di una concessione ADM non crea da sola un’aliquota, una base imponibile o un obbligo individuale.
Per questo il riferimento fiscale va letto insieme ai fatti dell’operazione. Un eventuale prelievo in EUR può essere un dato utile nella ricostruzione, ma non basta da solo a definire la natura fiscale della somma ricevuta.
Quali dati conviene conservare per un parere fiscale
Questa checklist non stabilisce cosa debba dichiarare una persona. Serve invece a organizzare i dati che permettono a un CAF, a un commercialista o a un’altra fonte qualificata di capire cosa è realmente successo. Più il dossier è chiaro, meno è necessario ricostruire i movimenti partendo da immagini isolate o ricordi.
- Periodo e date. Conserva le date delle operazioni rilevanti, perché le istruzioni 730/2026 fanno riferimento a uno specifico periodo dichiarativo.
- Movimenti del conto di gioco. Se disponibili, salva lo storico di depositi, giocate, vincite e prelievi distinguendo le categorie tra loro.
- Estratti del metodo di pagamento. Carte, bonifici o wallet possono documentare i trasferimenti effettivamente ricevuti o inviati. La pagina sui pagamenti in EUR descrive i metodi supportati, ma non assegna loro un trattamento fiscale.
- Conferme di prelievo. Le ricevute del casinò e del prestatore di pagamento aiutano a collegare una richiesta di cashout all’accredito effettivo. La guida sui prelievi resta separata perché tempi, limiti e KYC sono fatti operativi, non regole fiscali.
- Eventuali ritenute. Il testo del codice 9 pone esplicitamente l’attenzione sui redditi diversi sui quali non è stata applicata ritenuta. Se esiste una ritenuta o altra imposizione documentata, è un dato da mostrare a chi esamina il caso.
- Identità del soggetto pagatore. Una denominazione societaria, una causale bancaria o altra documentazione può essere più utile del solo marchio commerciale per qualificare la provenienza del pagamento.
Non è necessario trasformare questa raccolta in un calcolo autonomo. Lo scopo è avere materiale coerente e datato da confrontare con le istruzioni dell’anno corretto. Anche una modifica futura del modello 730 può rendere obsoleto un codice o una procedura, motivo per cui questa pagina indica sempre l’edizione della fonte.
Per ricostruire una situazione concreta possono essere utili la cronologia del conto, le date dei movimenti, gli importi effettivamente ricevuti, gli estratti del metodo di pagamento e le comunicazioni che distinguono deposito, saldo e prelievo. Questi elementi non stabiliscono da soli il trattamento fiscale, ma aiutano a descrivere con precisione che cosa è accaduto.
RoyalSea supporta EUR, quindi gli importi del conto possono essere espressi direttamente in euro. Questo evita di introdurre conversioni non necessarie, ma non cambia la qualificazione fiscale della singola operazione.
Esempio pratico: distinguere accredito e vincita
Immagina un accredito collegato a un’attività di gioco online estera. Prima di attribuirgli un trattamento fiscale, bisogna capire che cosa rappresenta: restituzione di fondi, vincita, trasferimento o altra movimentazione. La voce del 730/2026 riguarda le vincite conseguite all’estero senza ritenuta.
Quando saldo e movimenti contengono componenti diverse, la documentazione del conto e del metodo di pagamento aiuta a ricostruire gli eventi. Questa sezione non calcola una base imponibile individuale e non assegna una percentuale standard.
Per il quadro regolatorio di RoyalSea consulta licenza e status ADM; per i movimenti in EUR consulta pagamenti in EUR e prelievi.
Il riferimento 730/2026 e gli anni successivi
Il riferimento qui descritto è il modello 730/2026. Le istruzioni fiscali cambiano per anno e una nuova edizione può modificare codici, descrizioni o modalità di compilazione.
Per una dichiarazione relativa a un anno successivo è quindi necessario usare le istruzioni dell’edizione pertinente. Anche un cambiamento dello status ADM di RoyalSea non determina da solo il trattamento fiscale di una singola vincita.
La posizione personale dipende dai fatti fiscali del caso, dalla documentazione disponibile e dalle norme applicabili. Per situazioni individuali è opportuno rivolgersi a un professionista qualificato.
La data dell’operazione e l’anno fiscale restano quindi essenziali. Una descrizione valida per il 730/2026 non va trasferita automaticamente a un modello successivo, perché codici e istruzioni possono cambiare anche se il tipo di movimento economico sembra simile.
Riferimenti fiscali e regolatori
- Agenzia delle Entrate – Redditi di capitale, proventi e redditi diversi
- ADM – concessionari autorizzati al gioco a distanza
- Normattiva – D.Lgs. 25 marzo 2024, n. 41
Prodotto dalla redazione di «Royalsea Casino».